
Voranbringen
Die digitale und nachhaltige Transformation
Digitale Marktführerschaft erhalten
Im kreditwirtschaftlichen Wettstreit, aber auch als Partner im Transformationsprozess, bleibt die digitale Marktführerschaft der Sparkassen ein dauerhafter Anspruch, dem sie sich täglich verpflichtet fühlen.
Vier von fünf Sparkassenkundinnen und -kunden im Rheinland sind für den Online-Zugriff freigeschaltet (83 % der geschäftlichen und 72 % der privaten Girokonten). Die Internet-Filialen der rheinischen Sparkassen verzeichnen monatlich über 184 Mio. Zugriffe von Kundinnen und Kunden. Mehr als 40 % erfolgen über mobile Endgeräte.
Sparkassen-App ist Deutschlands führende Banking-App
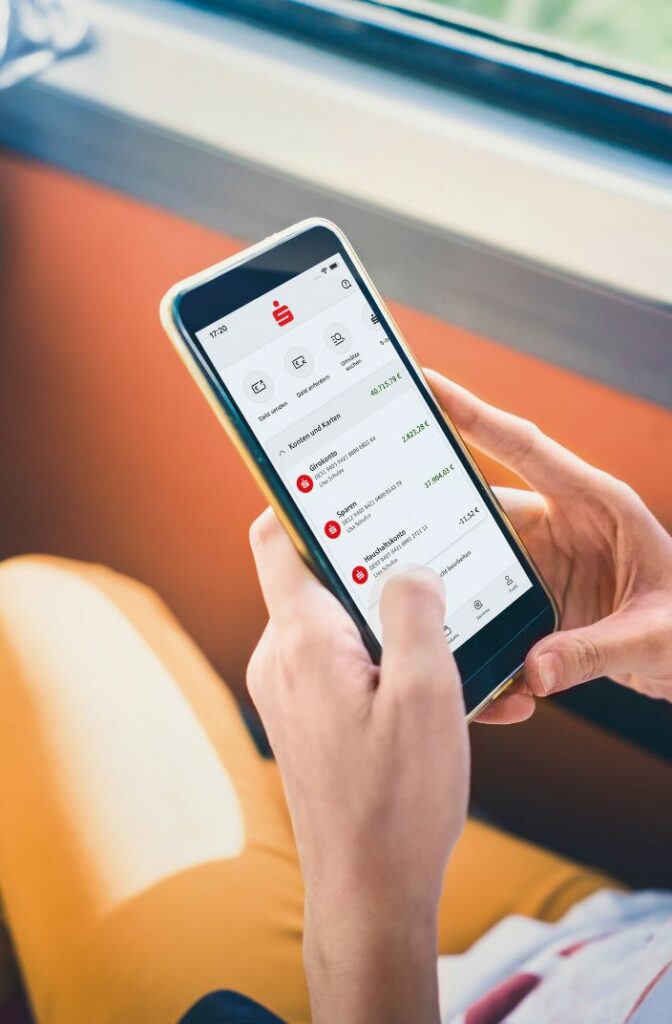
Die Sparkassen-App ist dabei ein wesentlicher Faktor und überzeugt kontinuierlich in den einschlägigen Tests, wenn es um die besten Banking-Apps geht. Besonders hervor sticht sie in den Bereichen Handhabung, Schutz persönlicher Daten und Funktionalität. Auch die Kundinnen und Kunden sehen das so: Bis Januar 2023 wuchs die Zahl der Nutzerinnen und Nutzer der App „Sparkasse“ auf rund 13,2 Millionen. Deutschlands führende Banking-App wird inzwischen allein im Rheinland von über 1,8 Mio. Menschen aktiv genutzt.
Das mediale Angebot soll die zentrale Anlaufstelle für alle finanziellen Belange werden. Deshalb hat der Ausbau der Internet-Filiale und der Sparkassen-App hin zu einer multifunktionalen Finanzplattform im Jahr 2022 wichtige Fortschritte gemacht. Ein Beispiel dafür ist die Aktualisierung auf das neue Banking-Design im zweiten Halbjahr 2022. Die umfangreichste optische Anpassung seit dem Jahr 2016 verlief reibungslos.
Für das Online-Banking wurden neue Navigations- und Such-Elemente entwickelt, die Finanzübersicht überarbeitet sowie Typografie und Kontraste an aktuelle Standards angepasst. Kundinnen und Kunden, die bisher keinen Online-Zugang zu ihrer Sparkasse hatten, erhalten eine einfache Einstiegsmöglichkeit zur Finanzplattform, die durch die Berücksichtigung der Depotkundschaft deutschlandweit auch neue Online-Nutzerinnen und -nutzer erreicht.
Im Sinne der Kundinnen und Kunden
Viele weitere Kunden-Prozesse wurden für den medialen Einsatz fit gemacht und im Stil des „Neuen Banking Frontend“ der Internet-Filiale und der Sparkassen-App allen Online-Banking-Kundinnen und -Kunden zur Verfügung gestellt. Gerade Banking-Funktionen wie der prognostizierte Kontostand zum Monatsende und die Multibankenfunktion zur Einbindung institutsfremder Konten erfreuen sich zunehmender Beliebtheit und helfen, einen noch besseren Überblick über die eigenen Vermögenswerte und Kontostände zu erhalten.
Wenn wir auf das veränderte Verhalten unserer Kundschaft blicken, dann gilt dies auch für das Bezahlverhalten, bei dem sich die Corona-Pandemie als signifikanter Treiber erwiesen hat. Zur Erinnerung: Während im Januar 2021 fast 15 Mio. Transaktionen mit einem Volumen von 450 Mio. Euro kontaktlos mit der Sparkassen-Card von rheinischen Sparkassen-Kundinnen und -Kunden durchgeführt wurden, waren es im Dezember 2021 bereits 26 Mio. Transaktionen mit einem Volumen von 937,6 Mio. Euro. Im Jahr 2022 hat die Entwicklung sich verstetigt. Im Dezember 2022 gab es 34 Mio. Transaktionen mit einem Volumen von 1,245 Mrd. Euro.
Wir werden...
- … und können als Sparkassen unsere digitale Online-Präsenz weiter ausbauen und zudem moderne, international konkurrenzfähige und vielfältige Angebote des bargeldlosen und kontaktlosen Bezahlens anbieten und entwickeln – von der Sparkassen-Card bis hin zu Apple Pay. Wir bleiben Treiber bei EPI, der europäischen Lösung für den digitalen Zahlungsverkehr.
- … weiterhin ein flächendeckendes, den Bedürfnissen unserer Kundschaft angepasstes Filialnetz betreiben. Kompetente Beratung und die persönliche Unterstützung unserer Kundschaft bleiben ein Markenzeichen unserer Arbeit.
- … trotz gewachsener Gefährdungen in ausreichender Zahl Geldautomaten vorhalten, um bei fast 79 Millionen Verfügungen der eigenen Kundschaft pro Jahr unserem Auftrag nachzukommen, die Menschen mit Bargeld zu versorgen.